Épargne · Emploi · · 2 min de lecture
Quel compte bancaire quand on est freelance ou indépendant en 2026 ?
LRPar La rédaction Calcul Salaire Brut / Net · mis à jour le
Se lancer en indépendant soulève très vite une question pratique : sur quel compte encaisser ses clients et régler ses dépenses ? Entre l’obligation légale, parfois mal comprise, et le choix de la bonne banque, voici comment y voir clair en 2026, que vous soyez auto-entrepreneur, freelance ou en profession libérale.
Compte dédié : obligatoire ou pas ?
La réponse dépend de votre statut et de votre chiffre d’affaires :
- Auto-entrepreneur : l’ouverture d’un compte dédié à l’activité devient obligatoire lorsque votre chiffre d’affaires dépasse un certain seuil deux années consécutives. En dessous, ce n’est pas imposé, mais vivement recommandé.
- Autres statuts d’indépendant (EI, société) : un compte séparé est en pratique indispensable pour distinguer clairement les flux professionnels.
Attention : un « compte dédié » n’est pas nécessairement un compte professionnel facturé au prix fort. Un simple second compte courant peut suffire tant que vous restez sous les seuils.
Pourquoi séparer perso et pro, même sans obligation
Même quand la loi ne l’impose pas, séparer ses comptes change la vie :
- Comptabilité simplifiée : plus besoin de démêler dépenses perso et pro.
- Déclarations facilitées : vos encaissements professionnels sont isolés.
- Suivi de trésorerie clair : vous savez à tout moment ce que « pèse » réellement votre activité.
C’est d’autant plus vrai que le revenu d’un indépendant n’a rien d’un salaire fixe : pour comprendre ce qu’il reste vraiment, voyez nos calculs pour l’auto-entreprise et le portage salarial.
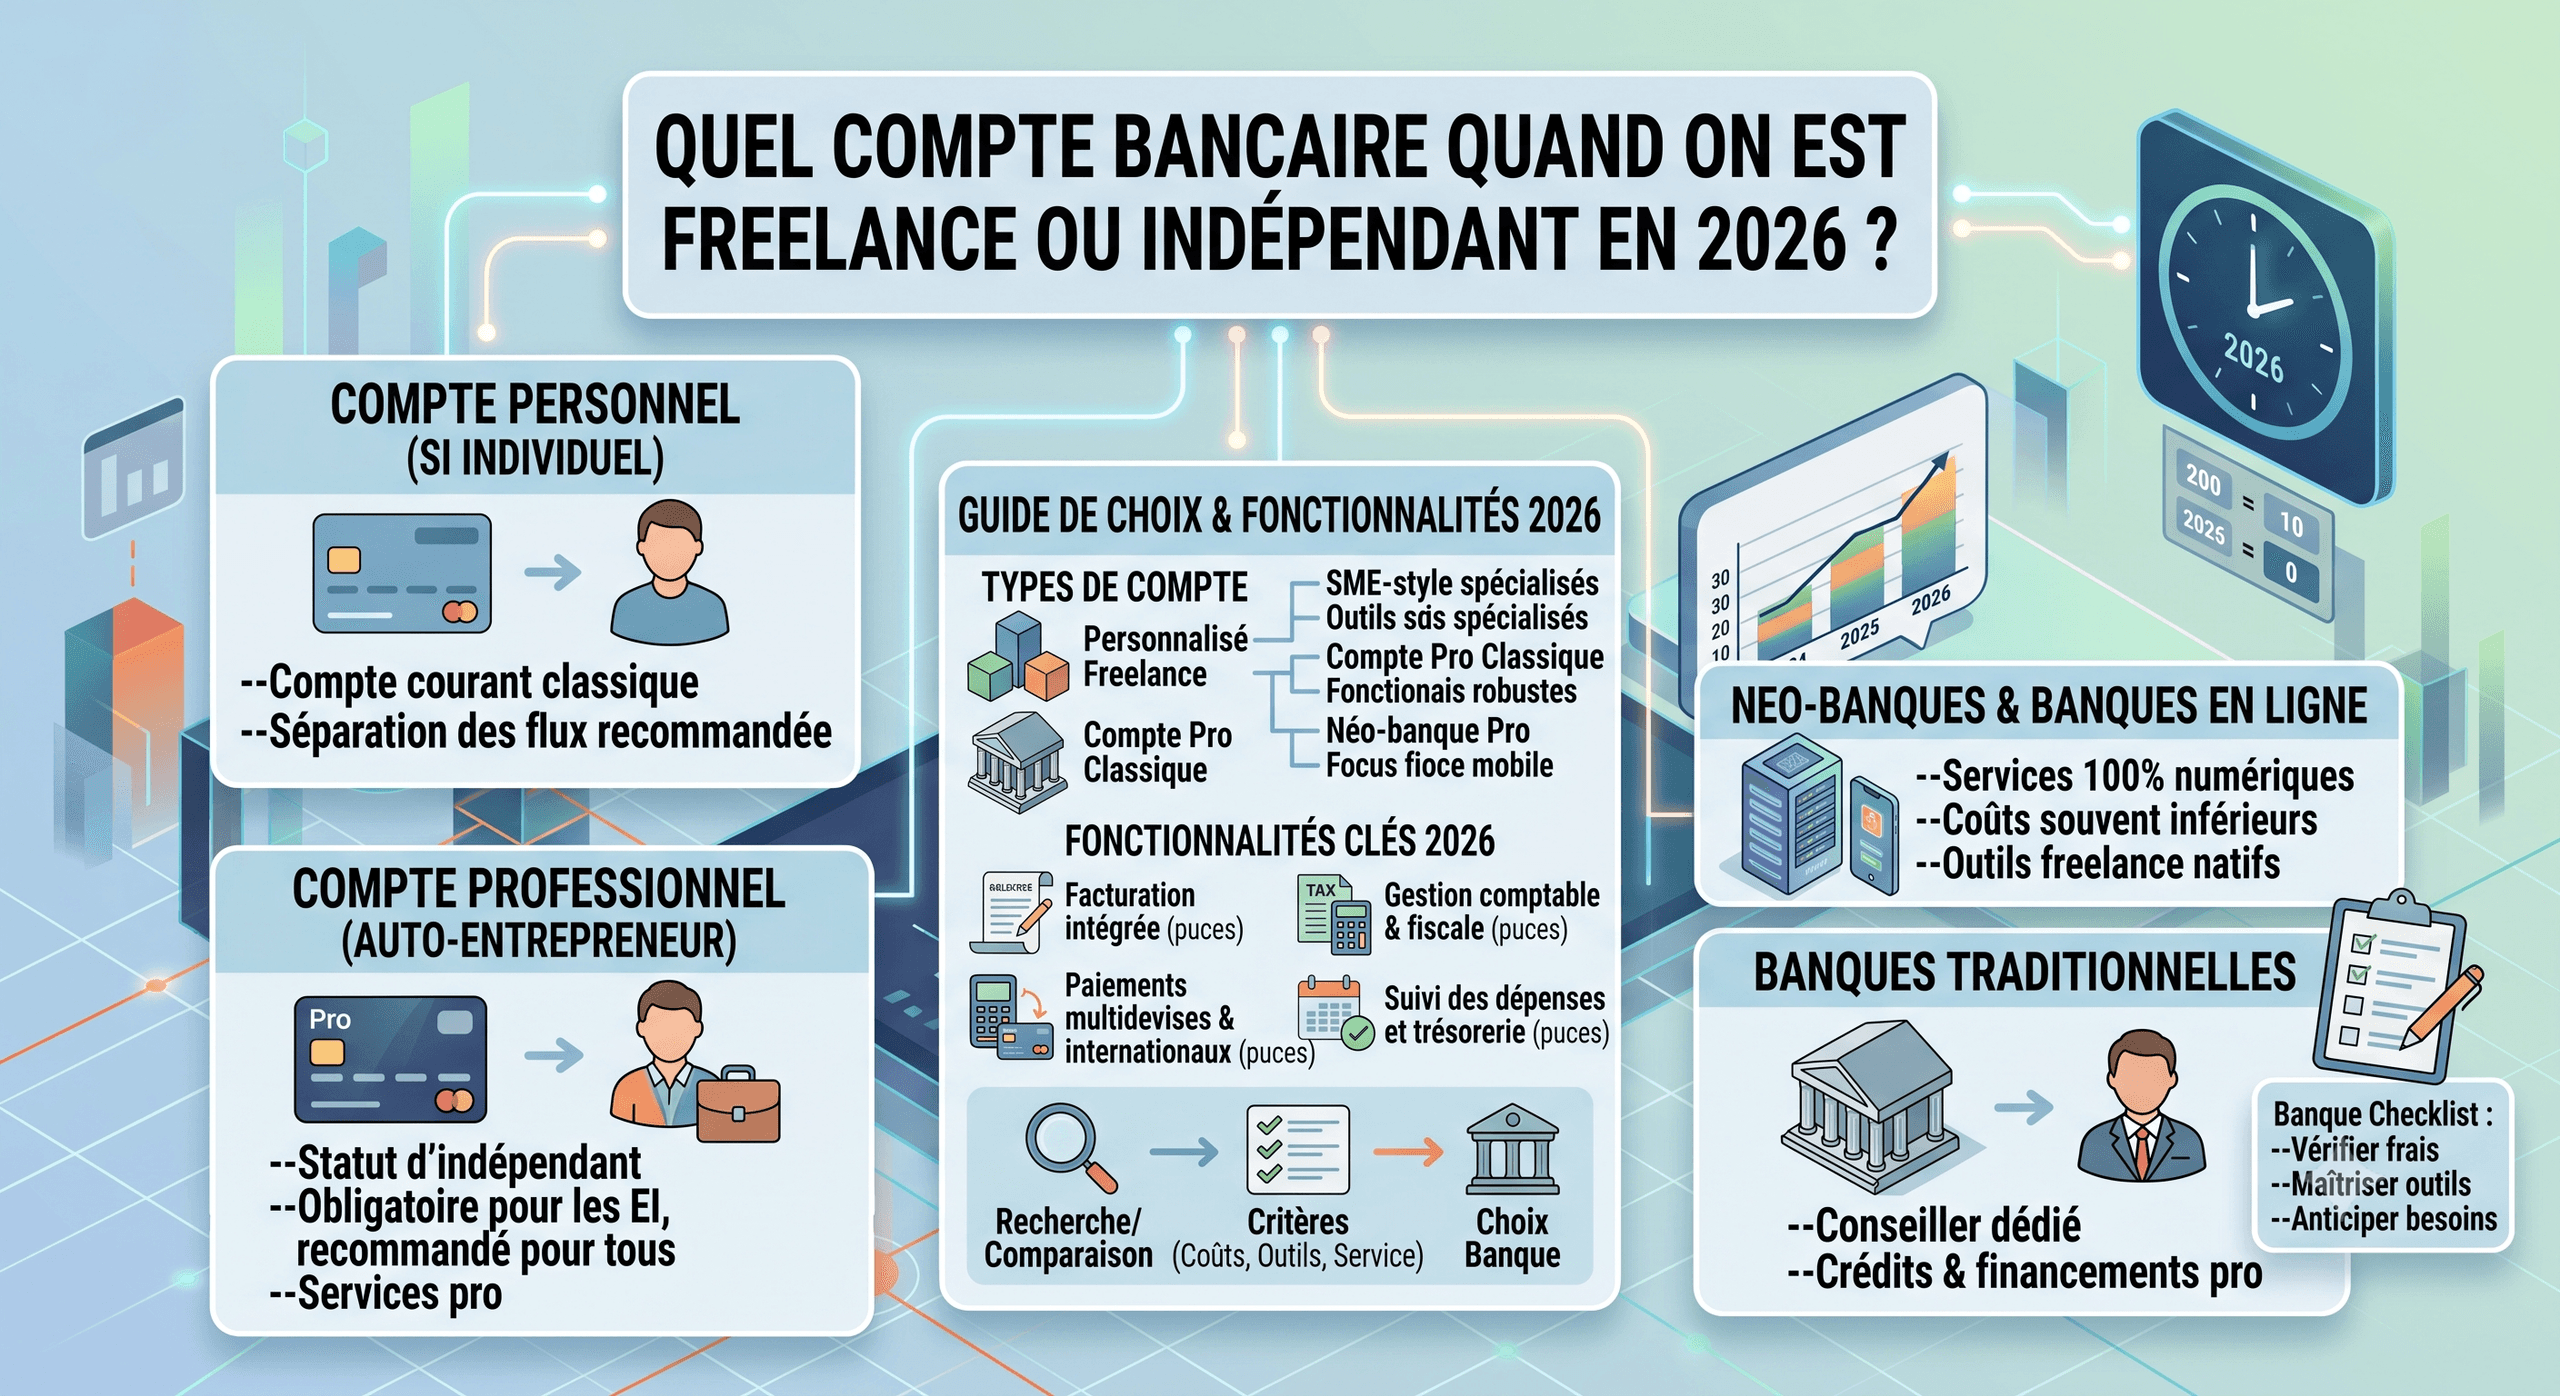
Néobanque pro ou banque traditionnelle ?
Deux familles d’offres, deux logiques :
- Les néobanques pro : ouverture en ligne rapide, tarifs réduits, outils de facturation et de suivi intégrés. Idéales pour démarrer ou pour une activité 100 % en ligne.
- Les banques traditionnelles : plus chères, mais pertinentes si vous avez besoin de financements, de dépôt d’espèces ou de chèques, ou d’un conseiller dédié.
Le bon choix dépend de votre volume d’activité et de vos besoins concrets. Beaucoup d’indépendants démarrent avec une néobanque, puis complètent avec une banque classique une fois l’activité installée.
Bien choisir son statut d’abord
Le compte bancaire découle du statut. Si vous hésitez encore entre les régimes, notre comparatif portage salarial ou auto-entreprise vous aide à trancher, car il conditionne aussi votre gestion bancaire et votre protection sociale.
Anticipez votre revenu réel
Avant de vous lancer, estimez ce que votre activité vous rapportera net. Notre simulateur de salaire brut en net et nos outils dédiés aux indépendants vous donnent une base fiable pour dimensionner votre compte et votre trésorerie.
En résumé : un compte dédié est souvent obligatoire au-delà d’un certain seuil, et toujours une bonne idée en dessous. Néobanque pour la simplicité, banque classique pour l’accompagnement : le choix se fait selon votre activité, pas selon une règle unique.
Les nouveaux barèmes, une fois par mois
Smic, taux de prélèvement, grilles de conventions : ce qui change sur votre fiche de paie, sans rien d'autre.
Désinscription en un clic. Protégé par reCAPTCHA : confidentialité et conditions de Google.
Commentaires
Un petit mot, une question, un retour ? Chaque message est lu et validé avant publication.